多くの場合、約1,000万米ドル程度必要
パフォーマンス報告の頻度が相対的に低い
長期のロックアップ期間に起因する
しかし、この状況は変わりつつあります。個人投資家によるプライベート・マーケット戦略への配分ニーズが高まるにつれて、アクセス機会も拡大しています。ファンド構造の進化、規制の見直し、さらにはプライベート・ウェルス領域への運用会社の参入拡大が相まって、個人投資家にとっての投資のハードルは低下しています。
プライベート・アセット運用会社は、ファンド構造の革新を進め、プライベート・マーケットにおいてより投資家に配慮した仕組みとして、エバーグリーン型ファンドを開発・導入してきました。最低投資額の引き下げ、透明性の向上、さらに流動性機能の進化により、エバーグリーン型ファンド(パーペチュアル・ファンドやオープンエンド型ファンドとも呼ばれる)は、個人投資家にとって新たなアクセス手段を提供しています。
従来のプライベート・マーケット・ファンドのクローズドエンド型構造では、通常、投資資金は一定期間にわたりロックアップされますが、エバーグリーン型ファンドにはこうした固定された運用期間がありません。この構造により、運用会社は継続的に資金を調達・運用することが可能となり、投資および償還を継続的に行うことで、個人投資家の流動性ニーズにもより柔軟に対応することが可能となります。
|
GP/LP オルタナティブ1.0 |
エバーグリーン型ファンド オルタナティブ2.0 |
ミューチュアル・ファンド |
|
|---|---|---|---|
|
Cell label
構造 |
Cell label
クローズド・エンド型、リミテッド・パートナーシップ |
Cell label
オープン・エンド型 |
Cell label
オープン・エンド型 |
|
Cell label
投資家の適格要件 |
Cell label
適格購入者(Qualified Purchasers)自衛力認定投資家(Accredited Investors)などが対象となる場合あり |
Cell label
自衛力認定投資家(Accredited Investors)や非適格投資家 非自衛力認定投資家( non-accredited investors) |
Cell label
すべての投資家 |
|
Cell label
最低投資額 |
Cell label
一般的には500万米ドル程度から |
Cell label
固定的な最低投資額はなく、アクセス手段の多様化に伴い柔軟に設定 |
Cell label
固定的な最低投資額はなく、アクセス手段の多様化に伴い柔軟に設定 |
|
Cell label
評価頻度 |
Cell label
四半期 |
Cell label
四半期または月次(NAVベース) |
Cell label
日次 |
|
Cell label
資金拠出/投資実行 |
Cell label
複数年コミットメント |
Cell label
投資実行後、速やかに運用開始 |
Cell label
投資実行後、速やかに運用開始 |
|
Cell label
流動性 |
Cell label
なし(通常10年間のロックアップ) |
Cell label
定期的(通常四半期)、ゲート条項・事前通知期間等の制限が設けられる場合あり |
Cell label
日次 |
|
Cell label
税務報告 |
Cell label
K-1 |
Cell label
1099 |
Cell label
1099 |
|
Cell label
ファンド期間 |
Cell label
通常10年以上 |
Cell label
定めなし |
Cell label
定めなし |
過去のパフォーマンスは将来の結果を示唆するものではありません。過去のトレンドが将来も継続する保証はありません。
上記は例示のみを目的としたものです。特性は商品により異なり、上記に示された内容は特定の投資商品を基にしたものではありません。本情報は、特定の投資手法を推奨または支持することを目的としたものではありません。
オルタナティブ戦略の流動性は、あらゆる投資と同様に、2つの側面から成り立ちます。すなわち、戦略が投資対象とする原資産の流動性と、投資ビークルの構造における流動性条件です。
プライベート資産は本質的に流動性が低い特性を有しています。これらの資産は、価値創出を最大化するために長期の投資期間を前提とするだけでなく、取引の特性も異なります。たとえば、非公開企業の持分や不動産の売却には、完了までに数カ月を要する交渉が伴う場合があります。したがって、従来型のプライベート・ファンドにおいては、投資家資金の流動性は限定的です。一方で、エバーグリーン型ファンドは、構造上の条件に基づき一定の流動性機能を提供しつつ、個人が流動性の低い資産へ投資することを可能にします。
投資ライフサイクル:エバーグリーン型ファンドとドローダウン型ファンドの比較
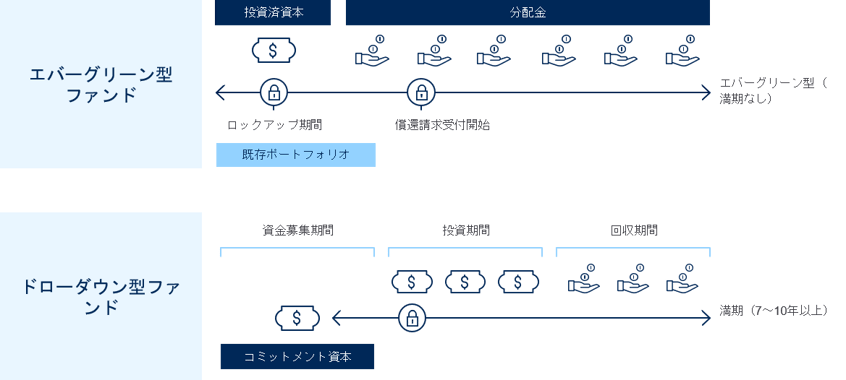
上記は例示のみを目的としたものです。本比較は概念的な概要を示すものであり、特定のエバーグリーン型ファンドまたはドローダウン型ファンドの正確な特性、流動性条件、運用期間等を表すものではありません。実際のストラクチャーは商品ごとに異なります。
上記は例示のみを目的としたものです。本比較は概念的な概要であり、特定のエバーグリーン型またはドローダウン型の構造の正確な特性、流動性機能、または投資期間を反映するものではありません。実際の構造は個別に異なります。
プライベート・マーケットへの配分を検討する際には、日次の流動性とのトレードオフを踏まえつつ、より高いリターンの可能性やボラティリティの低減といった潜在的なメリットを考慮することが重要です。多くの投資家、とりわけ長期の投資期間を前提とする投資家にとっては、ポートフォリオに常に100%の流動性を必要としない場合もあります。
近年では、多くのオルタナティブ資産運用会社が個人投資家向けに設計された商品を開発しており、アクセスの機会はさらに拡大しています。プライベート・マーケットへの配分を検討する投資家にとって、適切な運用会社の選定は極めて重要です。運用会社の役割は、投資対象の精査や選定にとどまるものではありません。パブリック・マーケット戦略の多くは、直接的な関与の度合いに差が見られるのに対し、プライベート・マーケットの運用会社は、通常、投資先により積極的かつ直接的に関与します。運用会社はポートフォリオ企業に深く関与するとともに、保有資産を適切に管理・運営しながら、複雑かつカスタマイズされた投資戦略を実行します。さらに、精緻な規制・運用環境に対応しながら、投資家に対して一体的かつ包括的なサービスを提供します。
機関投資家やプライベート・ウェルス・アドバイザーの間では、プライベート・マーケット投資のデュー・デリジェンスの実施にあたり、ファンド運用会社の経験およびトラックレコードが最も重要な検討要素であるとの認識で一致しています²。さらに、プライベート・マーケットの上位4分の1と下位4分の1の運用会社間のパフォーマンス格差は、パブリック・マーケットよりもはるかに大きく、運用会社の選定がパフォーマンスに大きな差をもたらす可能性があります³。
投資家は、運用会社がこれまでどのように投資機会を発掘し、実行してきたかについて理解を深めるため、資産運用会社の過去のパフォーマンス、投資哲学、ならびに運用体制を評価する必要があります。
パフォーマンスのトラック・レコードが極めて重要な要素であることは言うまでもありませんが、顧客対応に関する実績も見過ごすことはできません。資産運用会社には、投資プロセス全体を通じて投資家を適切に導く役割が期待されており、教育的な情報提供やオンボーディング支援に加え、運用や管理業務からパフォーマンス報告の透明性に至るまで、継続的なサービスを提供することが求められます。したがって、投資家は運用会社を評価する際に、アクセス拡大への取り組みや投資家向けサービスの向上に対する姿勢についても考慮する必要があります。
プライベート・マーケット戦略と整合する投資目的を持つ投資家にとって、プライベート・マーケットへの投資は、かつてほど煩雑ではなくなっています。個人投資家も、適切な運用会社を通じて、より高いリターンや分散効果、安定性の向上を目指して、機関投資家が長年活用してきた高度な投資戦略にアクセスすることが可能となっています。
道はすでに開かれており、その活用は投資家に委ねられています。
注記
重要情報
別段の記載がない限り、本ウェブページで提供された情報は、2025年12月現在のものです。
過去のパフォーマンスは、将来の結果を示唆するものではありません。
運用資産残高(「AUM」)とは、当社グループ(下記参照)が管理する資産を指し、一般的に(i)純資産価値(「NAV」)、(ii)引き出し済みおよび未引き出しの債務、(iii)未請求の資本コミットメント、(iv)特定のクレジットおよび実物資産商品における運用資産総額、(v)担保付ローン債務(「CLO」)およびその他の証券化商品の担保の額面価値の合計に相当します。
本ウェブページには、Blue Owl Capital Inc.(「ブルー・アウル」)とその関連会社(「当社グループ」)および投資プログラム、ブルー・アウルがスポンサーとなっているファンド(ブルー・アウル・クレジット、GPストラテジック・キャピタル・ファンドおよびリアルアセット・ファンドなどがあり、総称して「ブルー・アウル・ファンド」といいます)、ならびにブルー・アウル・ファンドが保有する投資資産に関する専有情報が含まれています。
当社グループが提供または運用に関与する投資関連ビークルまたはその他の投資ビークルへの投資は、高水準のリスクを伴います。投資予定者は私募覚書または目論見書の「特定のリスク要因ならびに実際に発生している利益相反および発生の可能性がある利益相反」の項に記載のリスク要因全てを考慮する必要があります。それらのリスク要因は当社グループが提供または運用に関与する投資関連ビークルまたはその他の投資ビークルおよびそれに係る持分の価値に悪影響を与える可能性があります。
当社グループが提供または運用に関与する投資関連ビークルまたはその他の投資ビークルへの投資は、投資判断能力のある投資家だけに適しており、かかる投資に関連する高水準のリスクおよび流動性の欠如を受容しうる経済的能力および意志を必要とします。これらの投資関連ビークルまたはその他の投資ビークルに投資する投資家は、不確定な期間にわたりそれらのリスクを負う意識が必要です。投資関連ビークルまたはその他の投資ビークルに係る持分の譲渡には制限があり、同ファンドまたはその他の投資ビークルの投資パフォーマンスは変動する場合があります。投資家は、当該投資関連ビークルまたはその他の投資ビークルの存続期間を通じて当該持分を保有することを前提としており、かつ、それらの投資のリスク特性を受容する経済的能力および意志を有している必要があります。
当社が提供または運用に関与する投資関連ビークルまたはその他の投資ビークルの投資目的が実現するかどうか、当社が提供または運用に関与する投資関連ビークルまたはその他の投資ビークルの投資戦略が結果的に成功するかどうか、または投資した資金の一部もしくはすべてが消失しないかどうかについては保証できません。
また、投資家は、先行する投資関連ビークルのパフォーマンスを、将来のパフォーマンスに関する保証を提供するものまたは価値を予想するものと解釈してはなりません。
別段の記載がない限り、表記された見解および提供された情報は、本ウェブページの日付現在のものであり、市場またはその他の状況の変化により、大幅であるか否かにかかわらず、予告なしに変更、更新、改定、検証、修正することがあります。このような状況は頻繁に変化し得るため、本ウェブページ資料に記載されたトレンドが継続する、または予測が正確であるとの保証はありません。また、本ウェブページに含まれる一部の記述は、ブルー・アウルの現在の見解および仮定に基づく将来の見通しに関する記述であり、既知および未知のリスクおよび不確実性(以下に述べるものを含む)を含んでいるため、実際の結果、パフォーマンス、またはイベントが、そのような記述で明示的または黙示的に示されたものとは大きく異なることがあります。このような記述は、文脈から将来予測的とみなされる、または「可能性がある、はずである、予想する、計画する、意図する、予期する、考える、推測する、予測する、潜在的な、継続する」などの表現で認識できます。ブルー・アウル、その関連会社、またはブルー・アウルもしくはその関連会社のそれぞれのアドバイザー、メンバー、取締役、役員、パートナー、代理人、代表者、従業員、もしくはその他の者(総称して「法主体としてのブルー・アウル」)のいずれも、本文書に含まれる情報を更新または最新状態に保つ義務を負いません。
本ウェブページは第三者の情報源から得た情報を含んでいますが、ブルー・アウルはそうした情報を検証しておりません。本ウェブページに含まれる情報または意見の精度、公正性、正確性、完全性について、明示的・黙示的を問わず、法主体としてのブルー・アウルは(または法主体としてのブルー・アウルを代表して)いかなる表明も保証も行いません。また、法主体としてのブルー・アウルは、直接・間接を問わず、本ウェブページまたはその内容の使用に起因または関連して発生する損失に対して、(過失であるかその他であるかにかかわらず)一切の責任を負いません。
すべての投資には、投資元本の損失を含むリスクが伴います。当該リスクには、限られた運用実績、分配の不確実性、ポートフォリオ評価の一貫性の欠如、金利の変動、資産のレバレッジ、投資アドバイザーへの依存、潜在的な利益相反、投資アドバイザーおよびディーラーへの多額の手数料支払い、潜在的な流動性不足、当初投資額を超えるまたは未満での資産売却などがあります。分散投資は、利益を保証するものでもなく、損失を防ぐものでもありません。パフォーマンスは変動し、純資産価値が上下することがあります。
本ウェブページは当グループに関する情報提供のみを目的としたものであり、いかなるファンドまたはその他の投資ビークルの販売または購入申込を提案または勧誘するものではありません。また、ブルー・アウルの証券もしくはブルー・アウルが運用するファンド/投資ビークルの証券、またはその他の証券発行体の証券に関する投資、法律、規制、ビジネス、税務、財務、会計、その他の助言または推奨を構成するものでもありません。そのような勧誘に用いることができるのは、最終版の募集文書(目論見書、私募覚書、またはその他の募集資料)に限られます。米国証券取引委員会、ニューヨーク州法務長官および各州の証券取引委員会は、それらの証券について承認または非承認を行っておらず、またそれらの目論見書、私募覚書、またはその他の募集資料が真正または完全であるとの判断を行っていません。
Copyright© Blue Owl Capital Inc. 2026. All rights reserved. 本資料はブルー・アウルが所有権を有しており、ブルー・アウルからの事前の書面による許可なしに、いかなる形態でも複製、譲渡、配布することはできません。本資料は、保証または責任の負担を行うことなく現状有姿で配布するものであり、本情報を受け入れた場合は、適用される全ての著作権法およびその他の法律ならびに本情報に含まれるその他の著作権表示または制限を遵守することに同意したものとみなされます。