
例えば、プライベート・エクイティは過去四半世紀にわたり一貫してパブリック市場を上回るパフォーマンスを示しており、長期的に相対的なアウトパフォーマンスが持続していることが確認されています²。投資対象をパブリック市場のみに限定することは、大規模で成長性が高く、優れた競争力を有する企業への投資機会へのアクセスが制限される可能性があります。プライベート・マーケット資産への投資は、ポートフォリオの強化につながる特性が期待されることから、長年にわたり大手機関投資家に活用されてきました。個人投資家により適した新たな投資手法の登場により、プライベート・マーケットは現在も急速な成長を続ける投資機会となっています。
2015年以降のリスク/リターン実績3
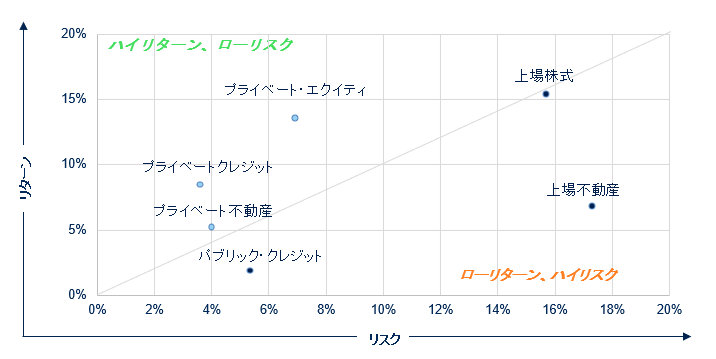
過去のパフォーマンスは将来の結果を示唆するものではありません。過去のトレンドが将来も継続する保証はありません。
プライベート市場は、多くの方が認識している以上に大きな規模を有しています。また、その中に含まれる企業も同様に、その規模は想像以上に大きいと言えます。実際、年間売上高1億米ドル以上を生み出す米国企業の約81%は非上場企業です⁴。こうした企業は、事業運営や成長に必要な資金を確保するためにプライベート資本市場を活用しており、そこに投資機会が生まれています。
プライベート・マーケットの規模が着実に拡大する中で、多くの優良企業は非公開のまま長期間留まる、あるいは上場後に非公開化を選択する傾向が見られます。一方で、パブリック市場では世界的に非公開化の動きが進む中、米国の上場企業数は過去10年間、概ね横ばいで推移しています。
パブリック市場は、短期的なセンチメントや四半期ごとの業績プレッシャーの影響を受けやすい傾向にあります。また、上場株式は市場変動リスクにさらされているため、企業のファンダメンタルズに大きな変化がなくても、バリュエーションが大きく変動する場合があります。一方、プライベート市場では、より長期的な時間軸で投資を行うことが可能であり、資産運用会社は成果の実現までに時間を要する戦略にも柔軟に取り組むことができます。また、多くのプライベート投資で採用されるバイ・アンド・ホールド戦略は、差別化されたリターンの獲得機会や、ポートフォリオの安定性向上につながる可能性があります。
プライベート市場への投資は、経験豊富な資産運用会社により行われます。これらの資産運用会社は、パブリック市場では得られない情報へのアクセス機会が多く、投資先企業に対して支配権を有する場合には、経営改善や価値向上に向けた変革を実行できることもあります。優れたプライベート資産運用会社は、投資機会を発掘する能力に加え、徹底したデューデリジェンスの実施や積極的なポートフォリオ運営にも強みを有しています。こうしたアプローチは、パブリック市場では一般的に得にくい資本保全の機会の追求につながる可能性があります。
プライベート市場への投資は、パブリック市場への投資と比べて流動性が低い一方で、投資家は一般的に、その対価として非流動性プレミアムを享受することができると考えられています。過去の実績を見ると、これらの資産が単に流動性の低さだけを理由にパブリック市場を上回るリターンを実現してきたわけではありません。むしろ、プライベート市場の戦略は、流動性が低いことへの対価として、相応のリターンを伴う魅力的なリスク・リターン特性を提供してきた傾向⁶があります。
また、プライベート市場の資産そのものは一般的に流動性が低いと考えられるものの、それらを組み入れるファンドの仕組みは進化しており、運用商品によっては定期的な換金機会が設けられてい る場合があります。
このようなプライベート・マーケットの拡大基調は、一過性のものではありません。複数の要因に支えられ、プライベート・マーケットの運用資産残高は、10年前の約10兆米ドルから増加し、2030年末までに30兆米ドル超に達すると見込まれています⁷。
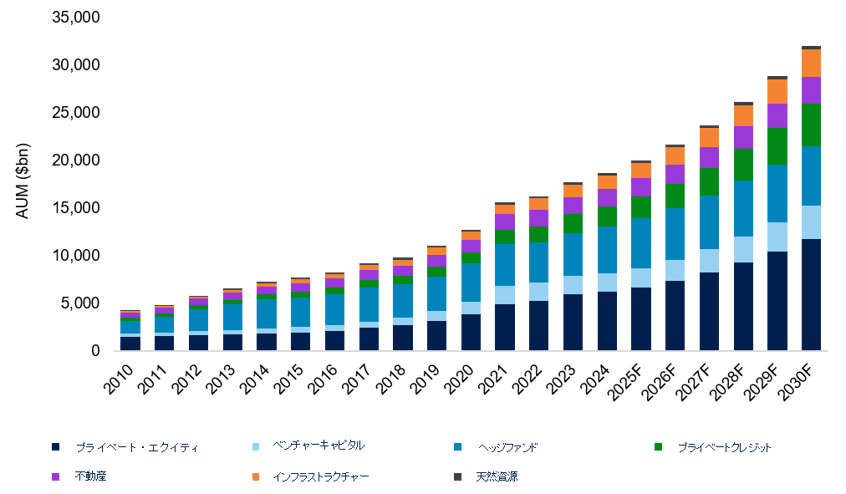
足元では、資金調達面での制約が限定的であることなどを背景に、多くの企業が非公開のままでいることを選択する傾向が見られます。長期志向のいわゆる「ペイシェント・キャピタル」(およびその提供者)の流入により、企業はパブリック投資家に広く門戸を開くことなく、資金調達を行うことが可能となっています。こうした動きは、優良資産の裾野を拡大させるとともに、プライベート・マーケットの価値に対する認識の高まりを示しています。
パブリック市場は、マクロ経済の変動や地政学的イベントの影響を受けやすい傾向があります。足元では、インフレの高止まりと金利上昇が不確実性を高め、その結果、ボラティリティを押し上げています。評価額の算出頻度が相対的に低く、投資期間が長期にわたるといった特性から、短期的な要因の影響を受けにくいプライベート資産に対して、投資家が今後も資金配分を継続していく可能性が高いと考えています。
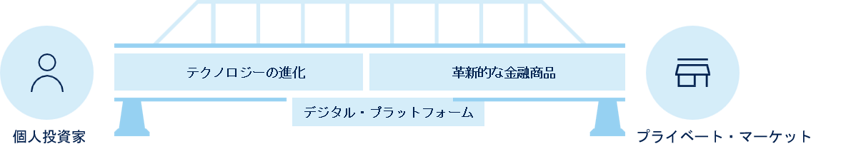
プライベート・マーケットは、もはや超富裕層や大手機関投資家に限定されたものではありません。テクノロジーの進展、革新的な金融商品の登場、デジタル・プラットフォームの普及により、個人投資家とプライベート・マーケットの投資機会との距離は縮まりつつあります。こうしたアクセス拡大により、より幅広い投資家の参加が進み、さらなる成長への道筋が開かれています。
今後数十年にわたり、約84兆米ドルの資産が移転すると見込まれています⁸。史上最大規模の資産移転が進む中、投資に対する考え方にも顕著な変化が生じる可能性があります。若年層の投資家は、オルタナティブ投資への認知や受容度が相対的に高い傾向にあり、従来のパブリック資産にとどまらない分散投資への関心を強めています。
21歳から42歳の約4人に3人が、株式と債券のみでは平均を上回るリターンの達成は難しいと考えています。さらに、こうした若年層の投資家は、上の世代の投資家と比べて、オルタナティブ投資への資金配分が約3倍となっています⁹。
平均ポートフォリオ配分⁸
若年層投資家のポートフォリオは、上の世代と比べてオルタナティブ資産の比率が高い
分散投資および資産配分戦略は、利益を保証するものではなく、市場下落局面における損失の回避を保証するものでもありません。
機関投資家は長年にわたり、分散効果の向上、収益の予見可能性の向上、ボラティリティの低減といった目的から、プライベート・マーケットを中核的な資産配分として活用してきました。これらはいずれも、個人投資家にも共通する重要な投資目的です。一方で、個人投資家のポートフォリオにおけるプライベート・マーケットへの配分は平均で5%未満にとどまっており、年金基金および大学基金(エンダウメント)の平均配分がそれぞれ25%、55%であるのと比べて大きな差があります¹⁰,¹¹。このようにオルタナティブ投資への配分が十分でない場合、個人投資家は、プライベート・マーケットにおいて歴史的に観測されてきた分散効果やボラティリティ低減効果の恩恵を十分に享受できない可能性があります。
その主因の一つは、アクセスにあります。従来、プライベート・マーケットは、多額の資金や専門的な知識、適切なネットワークを必要とすることから、機関投資家や超富裕層にほぼ限定された領域でした。また、従来のプライベート・マーケット投資は、最低投資額の高さや長期にわたるロックアップ期間といった構造的な制約から、一般の個人投資家にとってアクセスしにくいものでした。
プライベート・マーケットは、もはや一部の投資家向けの「特別な投資先」ではなく、投資ポートフォリオにおける重要な構成要素となりつつあります。これまでの実績を踏まえると、オルタナティブ投資を検討対象から外すことは、投資家が目標達成を図るうえで有効となり得る手段を見過ごすことにつながる可能性があります。現在では、これまで以上に、プライベート・マーケットを投資戦略に組み込むことは特別な取り組みではなく、長期的な目標達成を支える中核的な資産配分の一つとなりつつあります。
注記
重要情報
別段の記載がない限り、本ウェブページで提供された情報は、2025年11月30日現在のものです。
過去のパフォーマンスは将来の結果を保証するものではありません。
運用資産残高(「AUM」)とは、当社が管理する資産を指し、一般的に(i)純資産価値(「NAV」)、(ii)引き出し済みおよび未引き出しの債務、(iii)未請求の資本コミットメント、(iv)特定のクレジットおよび実物資産商品における運用資産総額、(v)担保付ローン債務(「CLO」)およびその他の証券化商品の担保の額面価値の合計に相当します。
本ウェブページには、Blue Owl Capital Inc.(「ブルー・アウル」)とその関連会社(「当社グループ」)および投資プログラム、ブルー・アウルがスポンサーとなっているファンド(ブルー・アウル・クレジット、リアルアセット・ファンドおよびGPストラテジック・キャピタル・ファンドなどがあり、総称して「ブルー・アウル・ファンド」といいます)、ならびにブルー・アウル・ファンドが保有する投資資産に関する専有情報が含まれています。
当社グループが提供または運用に関与する投資関連ビークルまたはその他の投資ビークルへの投資は、高水準のリスクを伴います。投資予定者は私募覚書または目論見書の「特定のリスク要因ならびに実際に発生している利益相反および発生の可能性がある利益相反」の項に記載のリスク要因全てを考慮する必要があります。それらのリスク要因は当社グループが提供または運用に関与する投資関連ビークルまたはその他の投資ビークルおよびそれに係る持分の価値に悪影響を与える可能性があります。
当社グループが提供または運用に関与する投資関連ビークルまたはその他の投資ビークルへの投資は、投資判断能力のある投資家だけに適しており、かかる投資に関連する高水準のリスクおよび流動性の欠如を受容しうる経済的能力および意志を必要とします。これらの投資関連ビークルまたはその他の投資ビークルに投資する投資家は、不確定な期間にわたりそれらのリスクを負う意識が必要です。投資関連ビークルまたはその他の投資ビークルに係る持分の譲渡には制限があり、同ファンドまたはその他の投資ビークルの投資パフォーマンスは変動する場合があります。投資家は、当該投資関連ビークルまたはその他の投資ビークルの存続期間を通じて当該持分を保有することを前提としており、かつ、それらの投資のリスク特性を受容する経済的能力および意志を有している必要があります。
当社が提供または運用に関与する投資関連ビークルまたはその他の投資ビークルの投資目的が実現するかどうか、当社が提供または運用に関与する投資関連ビークルまたはその他の投資ビークルの投資戦略が結果的に成功するかどうか、または投資した資金の一部もしくはすべてが消失しないかどうかについては保証できません。
また、投資家は、先行する投資関連ビークルのパフォーマンスを、将来のパフォーマンスに関する保証を提供するものまたは価値を予想するものと解釈してはなりません。
別段の記載がない限り、表記された見解および提供された情報は、本ウェブページの日付現在のものであり、市場またはその他の状況の変化により、大幅であるか否かにかかわらず、予告なしに変更、更新、改定、検証、修正することがあります。このような状況は頻繁に変化し得るため、本ウェブページに記載されたトレンドが継続する、または予測が正確であるとの保証はありません。また、本ウェブページに含まれる一部の記述は、ブルー・アウルの現在の見解および仮定に基づく将来の見通しに関する記述であり、既知および未知のリスクおよび不確実性(以下に述べるものを含む)を含んでいるため、実際の結果、パフォーマンス、またはイベントが、そのような記述で明示的または黙示的に示されたものとは大きく異なることがあります。このような記述は、文脈から将来予測的とみなされる、または「可能性がある、はずである、予想する、計画する、意図する、予期する、考える、推測する、予測する、潜在的な、継続する」などの表現で認識できます。ブルー・アウル、その関連会社、またはブルー・アウルもしくはその関連会社のそれぞれのアドバイザー、メンバー、取締役、役員、パートナー、代理人、代表者、従業員、もしくはその他の者(総称して「法主体としてのブルー・アウル」)のいずれも、本ウェブページに含まれる情報を更新または最新状態に保つ義務を負いません。
本ウェブページは第三者の情報源から得た情報を含んでいますが、ブルー・アウルはそうした情報を検証しておりません。本ウェブページに含まれる情報または意見の精度、公正性、正確性、完全性について、明示的・黙示的を問わず、法主体としてのブルー・アウルは(または法主体としてのブルー・アウルを代表して)いかなる表明も保証も行いません。また、法主体としてのブルー・アウルは、直接・間接を問わず、本ウェブページまたはその内容の使用に起因または関連して発生する損失に対して、(過失であるかその他であるかにかかわらず)一切の責任を負いません。
すべての投資には、投資元本の損失を含むリスクが伴います。当該リスクには、限られた運用実績、分配の不確実性、ポートフォリオ評価の一貫性の欠如、金利の変動、資産のレバレッジ、投資アドバイザーへの依存、潜在的な利益相反、投資アドバイザーおよびディーラーへの多額の手数料支払い、潜在的な流動性不足、当初投資額を超えるまたは未満での資産売却などがあります。分散投資は、利益を保証するものでもなく、損失を防ぐものでもありません。パフォーマンスは変動し、純資産価値が上下することがあります。
本ウェブページは当グループに関する情報提供のみを目的としたものであり、いかなるファンドまたはその他の投資ビークルの販売または購入申込を提案または勧誘するものではありません。また、ブルー・アウルの証券もしくはブルー・アウルが運用するファンド/投資ビークルの証券、またはその他の証券発行体の証券に関する投資、法律、規制、ビジネス、税務、財務、会計、その他の助言または推奨を構成するものでもありません。そのような勧誘に用いることができるのは、最終版の募集文書(目論見書、私募覚書、またはその他の募集資料)に限られます。米国証券取引委員会、ニューヨーク州法務長官および各州の証券取引委員会は、それらの証券について承認または非承認を行っておらず、またそれらの目論見書、私募覚書、またはその他の募集資料が真正または完全であるとの判断を行っていません。
Copyright© Blue Owl Capital Inc. 2026. All rights reserved. 本資料はブルー・アウルが所有権を有しており、ブルー・アウルからの事前の書面による許可なしに、いかなる形態でも複製、譲渡、配布することはできません。本資料は、保証または責任の負担を行うことなく現状有姿で配布するものであり、本情報を受け入れた場合は、適用される全ての著作権法およびその他の法律ならびに本情報に含まれるその他の著作権表示または制限を遵守することに同意したものと見なされます。