
上記は例示のみを目的としています。記載された情報は概要的なものであり、完全性を保証するものではありません。
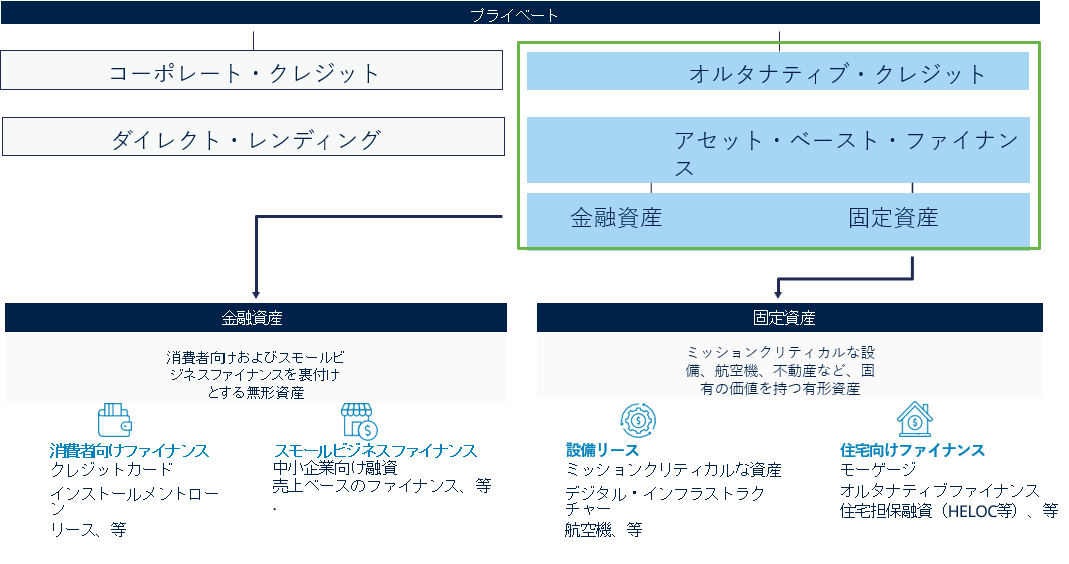
少し視点を引いて整理すると、資産は大きく実物資産と金融資産の二つに分類できます。先ほどの例でいうと、クレジットカード債権やスモール・ビジネス向け融資は、契約に基づく継続的なキャッシュフローが発生する金融資産です。一方、設備やトラックは、物理的な裏付けを持つ実物資産に該当します。ABFの投資家は、こうした資産を裏付けとして融資を行うことも、資産そのものを直接取得することも可能です。いずれの場合も、投資は予測可能な契約上のキャッシュフローおよび資産価値に裏付けられています。
図表2
アセットベースト・ファイナンスの重要分野
上記は例示のみを目的としたものです。ブルー・アウル・オルタナティブ・クレジットが、想定どおりに投資戦略を実行し、投資目標を達成できるとは限りません。すべての投資には、投資元本の損失を含むリスクが伴います。
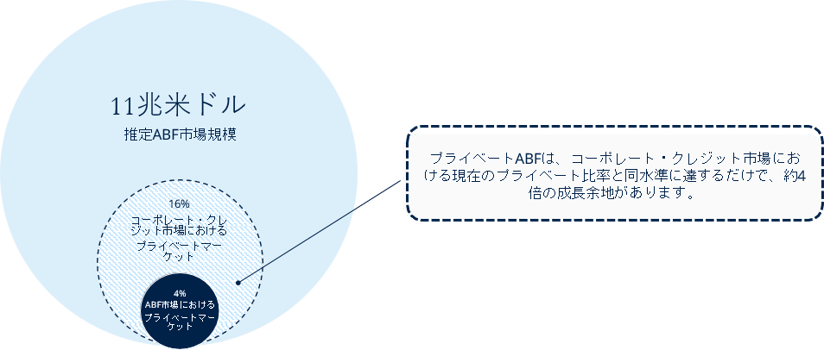
ABFは日々数多くの取引に資金を供給していることから、その市場規模は大きく、現在も成長を続けていると考えられます。当社の推定によれば、現在の市場規模は約11兆米ドルであり、プライベート市場による浸透率はわずか4%³にとどまっています。
図表3
プライベートABFの成長3
私たちは約20年にわたりABF投資を行っており、多数の優良なオリジネーション・プラットフォームと継続的な取引関係を築いてきました。当社は、安定した実績を有するプラットフォームと共に成長していくことを重視しており、柔軟性の高いキャピタル・プロバイダーであることを強みとしています。こうした取り組みにより、厳選したプラットフォームとの強固な関係性が構築され、当社の投資の約75%は、こうした既存のパートナーとの取引によるものです。信頼関係の構築には時間を要しますが、この点において当社は新規参入者に対して約18年分の先行優位性を有しています。
さらに、これらのプラットフォームからは継続的な取引にとどまらず、豊富な過去データやリアルタイムのデータも提供されています。現在、私たちは50を超えるプラットフォームと継続的な関係を有しており、数百万人の消費者およびスモールビジネスに関する日次データを受け取っています。2016年には、こうした投資に必要なアナリティクスや管理は、Excelだけでは対応できないとの認識から、データサイエンス体制の構築に着手しました。これは現在、投資プロセスに不可欠な要素となっており、さらにその取り組みを加速させています。
これまでに、あらゆるタイプのアセットベースト・クレジットにおいて、900件超の投資案件に累計で210億米ドル超を投資を行ってきました。こうした実績から、私たちはこの分野における経験豊富なプレーヤーとしての地位を獲得したと考えています。
一般的に、消費者クレジットは誤解されがちであり、世界金融危機(GFC)はその傾向をさらに強めたと考えてきました。たとえば、1件の企業向け融資と1件の消費者向け融資のいずれかを選ぶ場合、企業向け融資の方がリスクが低いと感じるのも無理はありません。しかし、私たちは大規模かつ分散された消費者ローンのプールに投資しており、安定したインカムの提供とダウンサイドリスクの抑制を目的としてプライシングを行っています。このアプローチは大数の法則に支えられており、特定の特性を持つローンプールが、さまざまな市場環境下でどのようなパフォーマンスを示すかを推定するうえで有効です。
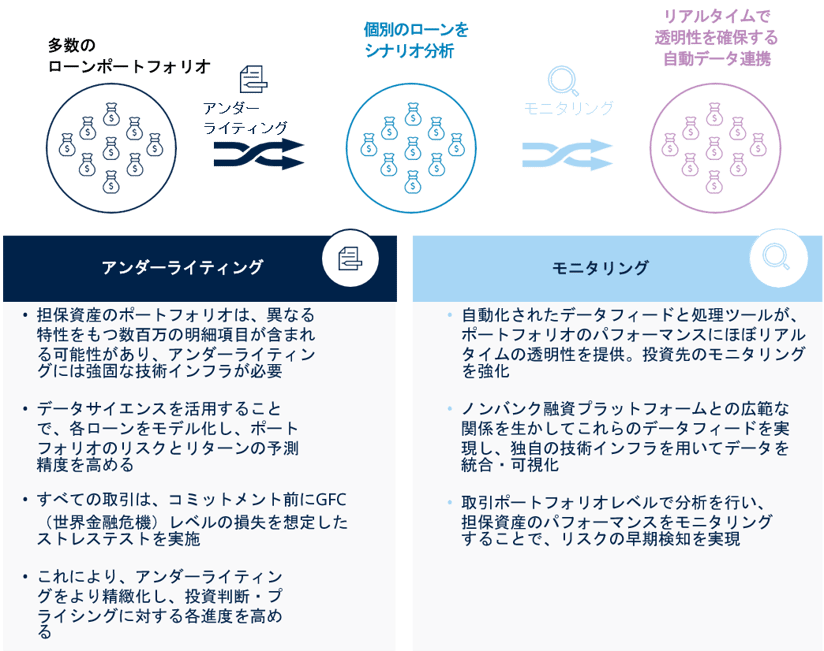
データサイエンスを活用しているとはいえ、数千件に及ぶローンのアンダーライティングやパフォーマンスを継続的に管理・追跡する作業が、必ずしも華やかな仕事ではないことは私たち自身も認識していますが、当社では、これをむしろ強みと捉えています。たとえばクレジットカードは75年以上の歴史を持ち、長期にわたる実績データが蓄積されていますが、これは、このようにデータが豊富な資産クラスを活用することで、私たちが優位性を発揮できることを示しています。
図表4
データサイエンスの活用
上記の情報は例示のみを目的としています。当社のデータサイエンス能力から得られる知見は、アセットベースト・ファイナンス(ABF)投資の質の向上や、ポートフォリオ内の既存ポジションをより能動的に管理することを目的としたものです。もっとも、データサイエンスの活用が、必ずしも投資成果の向上につながる保証はありません。記載されている見解や意見は、入手可能な情報に基づくブルー・アウルのものであり、変更される場合があります。ブルー・アウルの戦略および目標は、市場環境、投資機会の有無や状況など、さまざまな要因の影響を受けます。そのため、こうした戦略や目標の前提となる条件が実際に実現することを保証するものではありません。ここに記載されたいかなる内容も、投資、法律、税務、またはその他のアドバイスを構成するものではなく、投資またはその他の決定を行う際に依拠すべきものではありません。過去の市場動向や現在の市場動向は、将来の実際の市場動向を示す信頼できる指標ではありません。過去のパフォーマンスは、必ずしも将来の結果を示すものではありません。実際の結果は、これらと大きく異なる場合があります。
米国GDPの約70%を消費が占めていることを踏まえると⁴、消費者向けファイナンスを重視することには合理性があると考えます。当社の投資先で2番目に大きなスモール・ビジネス・ファイナンスも、米国に約3,300万社のスモール・ビジネスが存在することから⁵、経済において重要な役割を担っています。 消費者向けファイナンスが魅力的とされる理由の多くは、スモール・ビジネス・ファイナンスにも共通しています。いずれも、小口で分散されたローンを大規模なプールとして保有する点が特長です。もっとも、市場規模の大きさという観点から、引き続き消費者向けファイナンスを主要な注力分野と考えています。
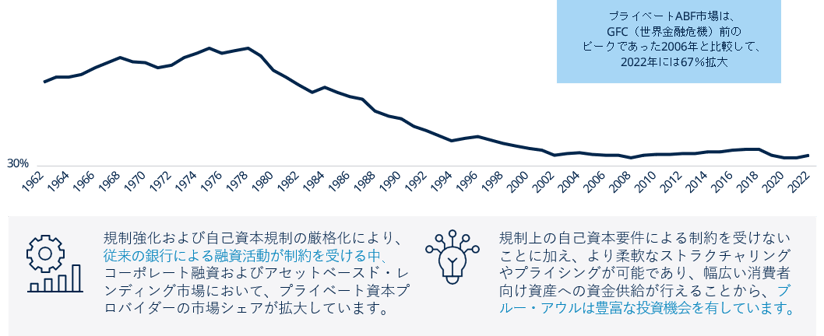
アセット・ベースト・ファイナンスの投資機会は、世界金融危機以降、銀行システムからリスクを切り離そうとする動きが継続的に進む中で拡大してきました。この銀行規制強化を背景とした構造的な変化は、二つの段階で進展したと考えています。
私たちは、第1段階を、世界金融危機後に米国および欧州の規制当局が銀行システムからリスクを除去しようとした局面であったと考えています。その結果、銀行はコーポレート・クレジットから距離を置くようになり、ダイレクト・レンディング市場の拡大につながりました。第2段階は、2023年の米国地方銀行危機以降に加速したと見ています。この時期には、預金金利の上昇を背景に銀行の資金調達コストが急速に上昇しました。この結果、銀行は中核業務以外の分野から一歩引くようになり、特に私たちがABF分野で選好している資産が、それに当てはまりました。
ABFの市場規模の大きさや、専業プレーヤーが依然として限られている点を踏まえると、現在のABF市場は、ダイレクト・レンディング市場が約10年前に経験したのと同様の成長段階にあると私たちは考えています。
図表5
銀行の役割の長期的変化
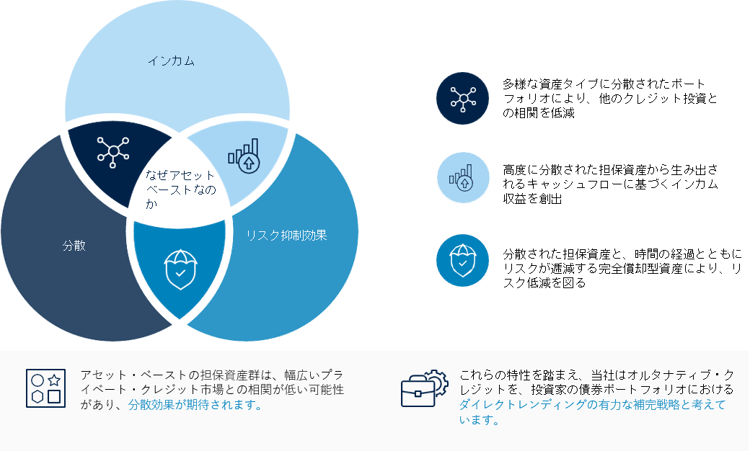
クレジット投資家である私たちにとって、持続的なインカム収益の創出は、あらゆる活動の中核を成しています。私たちは、さまざまな市場サイクルや金利環境を通じて投資を行ってきましたがベース金利の水準にかかわらず魅力的なイールド・プレミアムの提供を一貫して追求してきました。。
先に触れたとおり、この資産クラスは豊富なデータと長期にわたる実績を有しており、世界金融危機やコロナ禍のような極端なストレス環境における資産パフォーマンスについても分析することが可能です。こうした分析を通じて、ストレス下においても安定した成果を維持することを目指しながら、投資手法の改善を重ねるとともに、ディフェンシブな構造を組み込んだ新規投資を行っています。
これは、私たちが重視している論点の一つです。私たちは、ダイレクト・レンディングと同程度のイールド水準を目標としつつも、ABF 投資には数多くの差別化要因があり、両者は相互補完的な資産クラスであると考えています。
例えば、基礎となる担保資産やアンダーライティングのアプローチは、ダイレクト・レンディングとは大きく異なります。アセットベースト・ファイナンスは、契約に基づくキャッシュフローや残存価値を有する実物資産または金融資産によって担保されています。プラットフォームによって組成された金融資産のプールに対して融資を行う場合、借り手企業のリスクではなく、あくまで資産そのもののリスクに焦点を当てています。
図表6
アセットベースト・ファイナンスを選ぶ理由
アセットベースト・ファイナンスは規模が大きく、かつ浸透が十分に進んでいない市場であり、従来のプライベート・クレジット・ポートフォリオにおける分散の観点から有効な投資機会と考えます。また、魅力的なインカムの創出に加え、ダウンサイドリスクの抑制にも寄与すると期待されます。
本情報は、例示/情報提供のみを目的として提供されています。過去のパフォーマンスは将来の結果を保証するものではありません。過去のトレンドが継続する保証はありません。本資料に記載されている見解はブルー・アウルの見解であり、変更の可能性があります。「ダウンサイドの抑制」や類似する表現は、元本または投資価値の損失が生じないことを保証するものではありません。
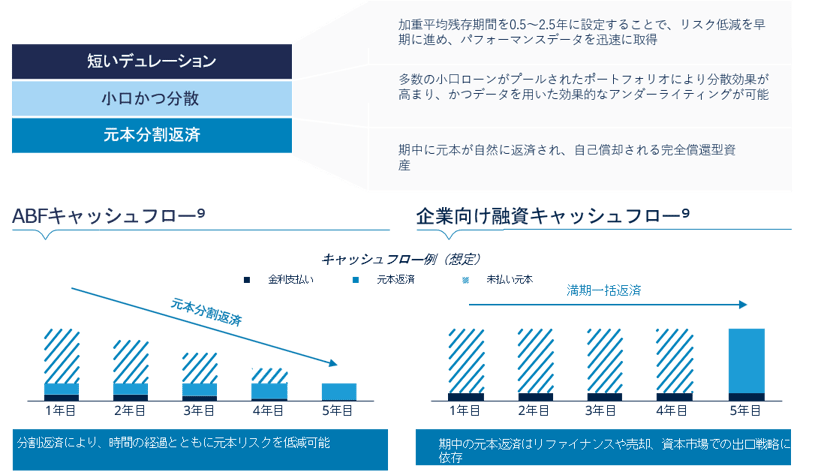
アセットベースト・ファイナンスへの投資のもう一つの独自性は、裏付けとなる担保資産の残存期間が比較的短い点にあります。通常、消費者およびスモール・ビジネス向けのクレジット資産は、加重平均残存期間が概ね2年未満と比較的短くなっています。<また、アセットベースト・ファイナンスは、「アモチゼーション型」のキャッシュフローを特徴としています。これは、元本が利息とともに段階的に返済される住宅ローンと同様の仕組みです。このような構造により、元本が投資期間終了時まで当初のまま存続することによるリスクを抑えつつ、エグジットによる流動性を資本市場に依存する必要がなくなります。
図表7
資産の特徴
上記は例示のみを目的としています。上記の企業融資およびABF投資の模式図は、説明・考察を目的とした一般的な例示であり、当該資産クラスに属するすべての投資の特性を示すものではありません。実際の投資内容は大きく異なる場合があります。自己償却機能を有する投資についても、リスクが低減されることや、当初想定どおりのパフォーマンスを示すことを保証または確約するものではありません。また、自己償却機能を有する投資が利益を生むことや、損失(多額となる可能性があります)を回避できることについても、いかなる保証または確約もありません。
これらの基本的な違いにより、ABFはダイレクト・レンディングに対して補完的な分散効果をもたらし得ます。この点は、相関分析においてABFが独特のリターンを示すことに表れています。投資家の間では、ダイレクト・レンディングと併せて、プライベート・クレジットのポートフォリオにABFを組み入れる動きが広がっています。中には、アンダーパフォーマンスとなっている従来型の債券戦略に代えて、ABFを採用するケースも見られます。もっとも、こうした判断は、各投資家のリスク許容度や投資状況によって異なります。
また、これらの投資は分散効果に加え、資産の組成や特性の理解に一定の専門性が求められるため、参入障壁が高く、その結果、魅力的なリターンを生み出す可能性があると考えています。


