
60/40ポートフォリオは、1952年にHarry MarkowitzとWilliam Sharpeが現代ポートフォリオ理論を提唱したことに端を発します。現代ポートフォリオ理論とは、許容可能なリスクの範囲内でリターンの最大化を図るための実践的な投資手法であり、上場株式60%・パブリック債券40%という伝統的な資産配分への道を開きました。この配分は、多くの投資家の分散投資と資産形成に寄与してきたことは間違いありませんが、今日の市場環境においては必ずしも最適とはいえない可能性があります。
なぜなら、60/40ポートフォリオが、投資家が目標の達成を目指すうえで有効となり得るプライベート・マーケットの資産を組み入れていないためです。
プライベート・マーケットは大規模かつ拡大を続ける投資機会です。米国では、年間売上が1億米ドル"を超える企業の約8割が非公開企業とされています¹。これらの企業はパブリック・マーケットで取引されていないため、歴史的に個人投資家にとっては投資が困難、あるいは不可能な対象とされてきました。これらの資産を活用して従来のアプローチを補完することは、60/40ポートフォリオの考え方を否定するものではなく、むしろさらに有効性を強化する可能性があります。プライベート・マーケット資産は、長年にわたる優れた実績に支えられ、ポートフォリオに安定性をもたらし、リターン源泉の分散を図る有力な手段となり得ます。
今日の投資家は新たな課題に直面する一方で、それらに対応するための新たな機会も手にしています。コアとなる資産配分にプライベート・マーケット投資を組み入れることで、リスクとリターンの両面からポートフォリオの改善が期待されます。
従来の分散ポートフォリオにおいて、株式は「成長」という明確な役割を担っています。個別の上場株式や株式ファンドに資産を配分することで、投資家は企業や業界セクターの成長によるアップサイドの獲得を目指します。長年にわたり、これが標準的な投資アプローチとされてきました。
しかしながら、過去のデータは、より効果的な成長手段の存在を示唆しています。すなわち、プライベート・エクイティは一貫して上場株式を上回るパフォーマンスを示してきました2。プライベート・エクイティと上場株式のリターン格差は大きなものとなる場合があります。その背景には、投資機会の拡大、積極的な経営関与、より長期にわたる投資期間、さらに低流動性資産に伴うプレミアムなど、さまざまな要因が挙げられます。
上場株式が引き続き重要な役割を担うことに変わりはありませんが、現代のポートフォリオには、より戦略的なアプローチが求められています。成長資産への基本配分にプライベート・エクイティを組み入れることで、強力な分散効果、歴史的に見てより高いリターン、ボラティリティの低減といった、さまざまな潜在的なメリットが期待されます。
過去のパフォーマンスは将来の結果を保証するものではありません。投資家はインデックスそのものに直接投資することはできません。インデックスのパフォーマンスには、運用報酬、アクセス・ファンド費用、管理費用などの手数料および費用は反映されていません。上記のポートフォリオ指標は例示を目的としたものであり、分析のみを目的として構築された仮想的な資産配分に基づいています。したがって、実際の投資ポートフォリオやファンドの運用実績を表すものではありません。インデックスのパフォーマンスには、手数料および費用は反映されていません。
従来の60/40ポートフォリオにおいて、債券はインカムの創出と資本の保全という明確な役割を担っています。この二つの役割により、債券はポートフォリオにおいて不可欠な構成要素となっています。理論上、債券は予測可能なインカムによって株式市場のボラティリティを緩和し、下落局面においてポートフォリオに安定性をもたらすとされています。
しかしながら、市場環境の変化により、上場株式と債券の相関が高まりつつあることが、懸念され始めています。分散投資の本来の目的は、さまざまな市場環境において異なる値動きを示す資産でポートフォリオを構築することにあります。株式と債券が同方向に動く場合、債券を保有することによる従来の分散効果は低下し、ポートフォリオは投資家の想定以上に市場変動の影響を受けやすくなります。したがって、投資家は、自らの投資目標の達成に必要なインカムを獲得するために、従来のパブリック債券にとどまらず、より幅広い選択肢を検討する必要があります。
そこで、プライベート・クレジットは、有力な代替手段となり得ます。プライベート・クレジットの戦略は、主としてインカムに支えられる安定的なリターンを提供することが期待されます。また、プライベート・ローンは、ローン構造の高度化、投資案件の厳選、厳格なデュー・デリジェンス・プロセス、さらにワークアウト局面における運用会社の直接的な関与といった要因を背景に、とりわけ市場が不安定な局面において資本保全の面で優位性を発揮し得ると考えられます。
足元の市場環境では、パブリック債券と上場株式の相関が高まる中で、投資家にはインカム配分におけるバランスを確保するソリューションが求められています。パブリック債券からプライベート・クレジットへと戦略的にシフトすることにより、分散効果の向上、インカムの向上、ボラティリティの抑制を通じて、ポートフォリオに安定性をもたらすことが期待されます。
過去のパフォーマンスは将来の結果を保証するものではありません。投資家はインデックスそのものに直接投資することはできません。インデックスのパフォーマンスには、運用報酬、アクセス・ファンド費用、管理費用などの手数料および費用は反映されていません。上記のポートフォリオ指標は例示を目的としたものであり、分析のみを目的として構築された仮想的な資産配分に基づいています。したがって、実際の投資ポートフォリオやファンドの運用実績を表すものではありません。インデックスのパフォーマンスには、手数料および費用は反映されていません。
伝統的なバランス型ポートフォリオの考え方には、ある重要な資産クラスが見落とされています。それが不動産です。機関投資家は歴史的にこの資産クラスに注目してきましたが、それには十分な理由があります。不動産は分散効果に加え、魅力的なリスク調整後リターンの獲得が期待されるためです。インフレ環境においては、不動産戦略は一層魅力的な投資機会となります。インフレの進行は、不動産価値や賃料の上昇につながる可能性があり、不動産は物価上昇圧力に対するヘッジとしての役割が期待されます。
パブリック・マーケットを通じた不動産投資はボラティリティの影響を受けやすく、その動きは裏付けとなる資産のファンダメンタルズとは直接関係のない要因に左右される場合が少なくありません。プライベート不動産への投資は、パブリック・マーケットの価格変動による影響を抑えつつ、運用会社の主体的な関与によるメリットを享受することが期待されます。資産運用会社は、直接的なオーナーシップを通じて戦略的な意思決定に影響を与え、物件の運用を主体的に管理するとともに、賃料水準の最適化や取得・売却に関する助言を行うことが可能です。
プライベート不動産戦略は、投資目標に応じて成長資産またはインカム資産のいずれにも配分可能で、ポートフォリオに差別化された収益源をもたらします。プライベート不動産から生み出されるインカムは、有利な税制上の取り扱いの恩恵を受ける場合があり、投資家の税引後実効利回りの向上に寄与する可能性があります。
ポートフォリオの構築にあたっては、投資家は、絶えず変化する現代の市場環境に対応できる柔軟かつ多様な戦略を求めています。プライベート不動産は、税制優遇の恩恵を受ける可能性のあるインカムの創出や、ボラティリティの低減、インフレ耐性といった特性を通じて、ポートフォリオに安定性をもたらすことが期待されます。
過去のパフォーマンスは将来の結果を保証するものではありません。投資家はインデックスそのものに直接投資することはできません。インデックスのパフォーマンスには、運用報酬、アクセス・ファンド費用、管理費用などの手数料および費用は反映されていません。上記のポートフォリオ指標は例示を目的としたものであり、分析のみを目的として構築された仮想的な資産配分に基づいています。したがって、実際の投資ポートフォリオやファンドの運用実績を表すものではありません。インデックスのパフォーマンスには、手数料および費用は反映されていません。
投資家が株式や債券で構成される伝統的なポートフォリオにプライベート・マーケット資産を組み入れることは、単に新たな資産クラスを追加するにとどまらず、特定の投資成果の実現を目指すことになります。リターンの源泉が異なる複数の戦略に分散することで、潜在的なメリットをさらに高めることが可能です。プライベート・エクイティ、プライベート・クレジット、プライベート不動産は、それぞれ固有の特性を有しており、適切に組み入れることで、ポートフォリオのパフォーマンス特性を一層改善することが可能です。
さらに、複数の戦略を活用することで、ポートフォリオが特定のセクターや地域に偏る可能性が低減され、予期せぬ市場ショックの影響を抑制することが期待されます。ある戦略が逆風に直面する一方で、別の戦略は成長機会を捉え、さらに別の戦略は安定的なインカムを提供する可能性があります。その結果、特定の市場や経済環境への依存度が低く、世界経済の変動に対してより高いレジリエンスを備えたポートフォリオの構築が可能となります。
過去のパフォーマンスは将来の結果を保証するものではありません。投資家はインデックスそのものに直接投資することはできません。インデックスのパフォーマンスには、運用報酬、アクセス・ファンド費用、管理費用などの手数料および費用は反映されていません。上記のポートフォリオ指標は例示を目的としたものであり、分析のみを目的として構築された仮想的な資産配分に基づいています。したがって、実際の投資ポートフォリオやファンドの運用実績を表すものではありません。インデックスのパフォーマンスには、手数料および費用は反映されていません。
プライベート資産を組み入れた分散ポートフォリオが、投資成果にどのような影響をもたらす可能性があるかを理解するためには、こうしたモデルポートフォリオが長期にわたりどのように推移してきたかを振り返ることが有益です。これには、パブリック市場が大きく変動した局面や、その後の回復局面も含まれます。
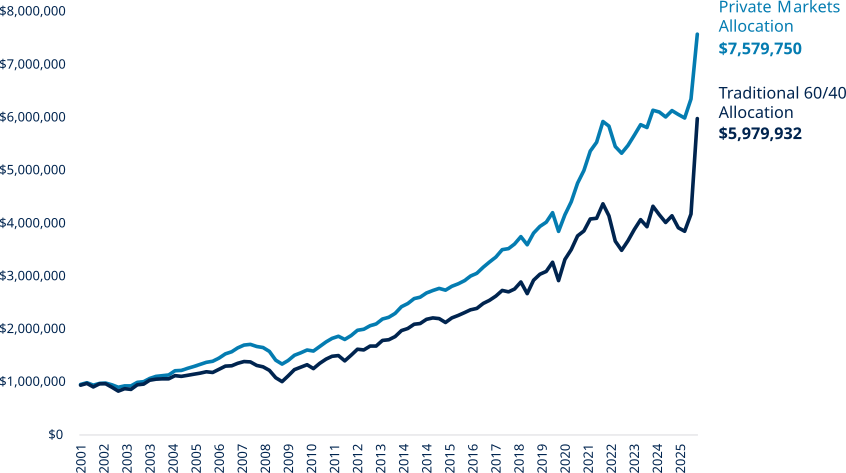
過去のパフォーマンスは将来の結果を保証するものではありません。上記は、教育目的で過去のインデックスリターンをモデルポートフォリオに適用した例示です。異なる資産配分を採用したモデルポートフォリオが、さまざまな市場環境においてどのように推移したかをご理解いただくための参考情報であり、実際の投資ポートフォリオやファンドの運用実績を示すものではありません。
プライベート・マーケット資産は、より安定的かつ予測可能なリターンの獲得を目指すうえで有効であり、市場環境の変化に左右されにくいポートフォリオの構築に寄与します。とはいえ、オルタナティブ資産を検討するにあたっては、その投資特性を十分に理解することが不可欠です。
一般に、より長期の投資期間を前提とする必要があり、これはより高いリターンやボラティリティの低減といった潜在的なメリットとのトレードオフとなります。したがって、投資家は自らの流動性ニーズを慎重に評価し、計画的な支出および予期せぬ事態の双方に備えて、十分な資金へのアクセスを確保する必要があります。プライベート・マーケットへの配分は慎重に検討されるべきであり、ポートフォリオ全体の柔軟性を維持するためには、これらの資産と流動性の高い資産とのバランスを適切に図ることが重要です。もっとも、投資家は常に100%の流動性を必要としない場合もあります。
また、プライベート・マーケット投資が自身の投資目標やリスク許容度とどの程度整合しているかを踏まえて検討する必要があります。プライベート・マーケットによる分散効果は大きなものとなり得ますが、ポートフォリオの全体的な投資戦略を踏まえて、適切に組み入れることが重要です。
あらゆる投資と同様に、プライベート・マーケットへの配分を検討する際には、いくつかの選択が求められます。最も重要な選択の一つが、適切な運用会社の選定です。運用会社は、深い業界知識やパートナーシップ、豊富な経験を活かし、投資家に価値を創出します。資産運用会社には、確かな運用実績、専門分野における知見、そして透明性の高い投資戦略を備えていることが求められます。
さらに、資産運用会社の投資哲学は、成長、インカム創出、元本保全、インフレヘッジ、あるいはそれらを組み合わせた投資家の目標と整合している必要があります。
現代ポートフォリオ理論は、投資家がそれぞれの目標の達成を目指してバランスの取れたポートフォリオを構築するための指針を提示しましたが、課題の変化に伴い、ポートフォリオのあり方も見直される必要があります。投資家は、プライベート・マーケットを通じて上場株式やパブリック債券以外の資産を組み入れることで、リスク調整後リターンの向上が期待できます。
注記
重要情報
別段の記載がない限り、本ウェブページで提供された情報は、2023年9月現在のものです。
過去のパフォーマンスは、将来の結果を示唆するものではありません。
本ウェブページには、Blue Owl Capital Inc.(「ブルー・アウル」)とその関連会社(「当社グループ」)および投資プログラムに関する専有情報が含まれており、ブルー・アウルの明示的な許可なく複製または配布することはできません。
別段の記載がない限り、表記された見解および提供された情報は、本ウェブページの日付現在のものであり、市場またはその他の状況の変化により、大幅であるか否かにかかわらず、予告なしに変更、更新、改定、検証、修正することがあります。このような状況は頻繁に変化し得るため、本ウェブページに記載されたトレンドが継続する、または予測が正確であるとの保証はありません。また、本ウェブページに含まれる一部の記述は、ブルー・アウルの現在の見解および仮定に基づく将来の見通しに関する記述であり、既知および未知のリスクおよび不確実性(以下に述べるものを含む)を含んでいるため、実際の結果、パフォーマンス、またはイベントが、そのような記述で明示的または黙示的に示されたものとは大きく異なることがあります。このような記述は、文脈から将来予測的とみなされる、または「可能性がある、はずである、予想する、計画する、意図する、予期する、考える、推測する、予測する、潜在的な、継続する」などの表現で認識できます。ブルー・アウル、その関連会社、またはブルー・アウルもしくはその関連会社のそれぞれのアドバイザー、メンバー、取締役、役員、パートナー、代理人、代表者、従業員、もしくはその他の者(総称して「法主体としてのブルー・アウル」)のいずれも、本ウェブページに含まれる情報を更新または最新状態に保つ義務を負いません。
すべての投資には、投資元本の損失を含むリスクが伴います。
本ウェブページは当グループに関する情報提供のみを目的としたものであり、いかなるファンドまたはその他の投資ビークルの販売または購入申込を提案または勧誘するものではありません。また、ブルー・アウルの証券もしくはブルー・アウルが運用するファンド/投資ビークルの証券、またはその他の証券発行体の証券に関する投資、法律、規制、ビジネス、税務、財務、会計、その他の助言または推奨を構成するものでもありません。
本ウェブページは、ブルー・アウルが所有権を有しており、ブルー・アウルからの事前の書面による許可なしに、いかなる形態でも複製、譲渡、配布することはできません。本資料は、保証または責任の負担を行うことなく現状有姿で配布するものです。本情報に含まれる個々のチャート、グラフ、およびその他の要素もすべて著作物であり、その所有者がブルー・アウル以外の第三者である場合があります。本情報を受け入れた場合は、適用される全ての著作権法およびその他の法律ならびに本情報に含まれるその他の著作権表示または制限を遵守することに同意したものとみなされます。