分散投資とは、金融市場が地政学的な出来事から技術革新に至るまで、さまざまな要因の影響を受けながら常に変化し続けているという前提に基づく考え方です。いかに有望に見える資産やセクターであっても、市場環境の変化の影響を受けないものは存在しません。
分散投資は「一つのカゴにすべての卵を入れない」という格言に例えられることが多いものの、その本質は、こうした古くからの比喩が示す以上に、より奥行きのあるものです。
その目的は、単なるリスク管理にとどまりません。ポートフォリオの分散とは、市場がもたらす多様な投資機会を最大限に捉え、ポートフォリオの一部が逆風に直面しても、別の部分が追い風を享受できるようにすることを意味します。その結果、投資家は、市場の荒れた局面にも穏やかな局面にも、より適切に対応することが可能になります。
しかしながら、従来の分散投資戦略では十分とはいえない場合があります。
数十年にわたり、株式60%・債券40%のいわゆる「60/40ポートフォリオ(主に上場株式、債券、投資信託、ETFを通じて構築)」は、成長と安定性の双方を追求する投資家にとって、代表的な投資戦略とされてきました。 この考え方の背景には、株式が下落局面に直面した際に、債券が安定化の役割を果たし、ポートフォリオの耐性を確保するという前提があります。しかしながら、ここ数年で市場環境は大きく変化しており、このアプローチの有効性に疑問が投げかけられています。
最新のデータによると、株式と債券の相関が高まっていることが示されています。これらの資産クラスは歴史的には負の相関を示してきたものの、近年では株式と債券が正の相関を示す傾向が見られます。
年間相関 - 上場株式と債券1
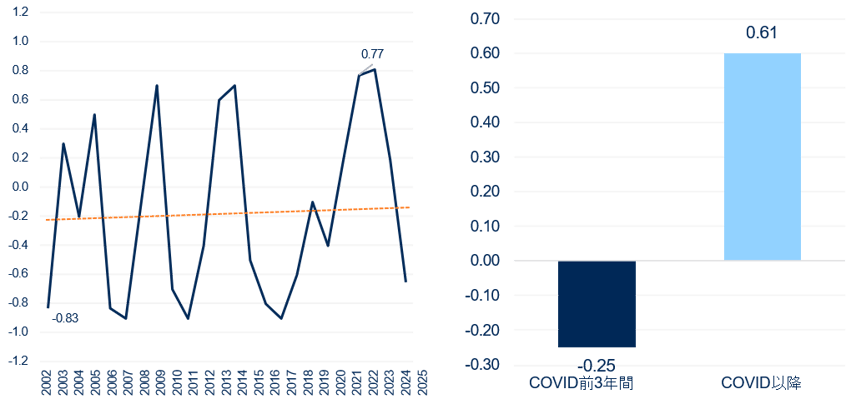
現状では、従来の60/40ポートフォリオによる分散効果は以前ほど明確ではなくなっており、投資家はその重要なバランスを求めて、他の投資手段を模索しています。
ここで、プライベート・マーケットに注目が集まっています。
今日の環境において強固なポートフォリオを構築するためには、投資家は、リターン向上の可能性に加えて多様なメリットを提供し得るプライベート・マーケットの資産の組み入れを検討することが重要です。
分散投資は、資産間の相関が低い、あるいは負の相関にある場合に最も効果を発揮します。すなわち、ポートフォリオの一部の価値が下落した際に、他の部分が上昇することで、全体を補完できる状態を意味します。多くのプライベート・マーケット資産は、歴史的にも、従来型ポートフォリオの中心である上場株式や債券に対して低い、あるいは場合によっては負の相関を示しており、分散投資の有力な手段となっています。
さらに、プライベート・マーケット投資は、投資期間が長期にわたり評価頻度も相対的に低いといった特性から、パブリック市場で見られる短期的な価格変動の影響を受けにくいという側面もあります。こうした多様な資産クラスや戦略にわたる幅広い投資機会と相まって、プライベート・マーケットへの投資は、ポートフォリオの分散と耐性の双方を高める強力な手段となり得ます。
パブリック市場は、世界的な出来事やニュースの動向、さらには短期的な投資家心理といった要因の影響を即座に受けやすい傾向があります。一方、プライベート・マーケットの戦略は、市場の不安定な局面においても資本の保全を図ることを目的として設計されています。プライベート・マーケットの資産は、特にパブリック市場の不確実性が高まる局面で、ポートフォリオ全体のボラティリティ低減に寄与することが期待されます。
こうした点は、過去のデータによっても裏付けられています。例えば、グローバル金融危機やCOVID-19のパンデミックにおいても、プライベート・エクイティは上場株式と比較して、より抑制された値動きを示しました。
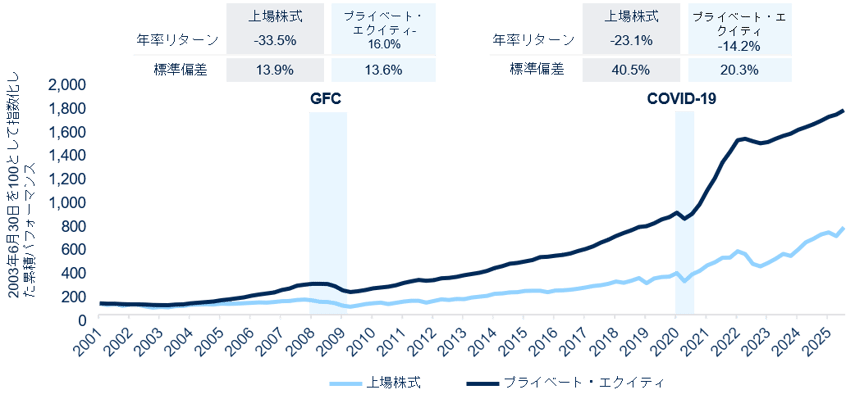
パブリック市場のボラティリティに対する連動性が抑えられていることは、値動きが比較的なだらかに見える要因の一つではありますが、それだけではありません。プライベート・マーケットは日々取引されないため、評価頻度が相対的に低く、市場価格の短期的な変動の影響を受けにくいという特徴があります。
また、多くのプライベート・マーケットの戦略では、投資家への定期的な分配によりリターンがもたらされることで、市場タイミングを図る必要性が低減されるとともに、株式のボラティリティが高まる局面においてもポートフォリオ全体のパフォーマンスの安定化に寄与します。
インフレや金利の不確実性は、投資の実質価値を毀損し、長期的な資産形成に影響を及ぼすとともに、ポートフォリオに望ましくないボラティリティをもたらす可能性があります。一方で、プライベート・マーケットは、パブリック市場と比較して価格面での圧力の影響を受けにくい傾向があります。
例えば、プライベート不動産は、インフレ局面において良好なパフォーマンスを示すことが多いとされています。物価の上昇に伴い、不動産価値や賃料収入も上昇する傾向があるため、インフレに対するヘッジとして機能することが期待されます。
さらに、変動金利型のダイレクト・レンディングなどのプライベート・クレジット戦略は、市場サイクルを通じて高い耐性を示してきました。金利上昇局面の恩恵を受けるとともに、その後に訪れる可能性のある景気後退局面においても、伝統的な債券を上回るパフォーマンスを示す傾向があります。
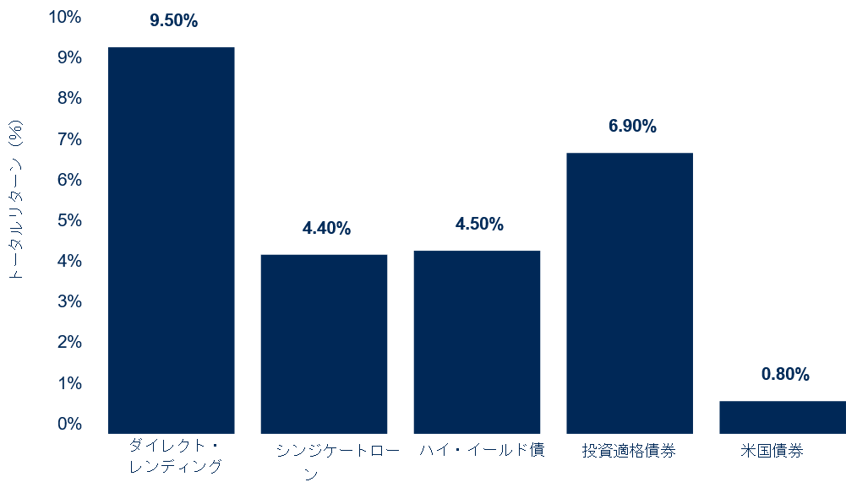
市場環境、とりわけインフレの不確実性は、債券の分散効果に対する従来の評価に変化をもたらしています。これに対して、プライベート・マーケットの資産は、伝統的な株式および債券への配分を補完する役割を果たし、好調な株式市場における上昇の恩恵を享受する一方で、困難な局面における下落の影響を緩和することが期待できます。
また、ポートフォリオでは、プライベート・エクイティ、プライベート・クレジット、プライベート不動産といった戦略に分散して投資することで、さらなる分散効果の向上を図ることが期待されます。
パブリック資産との相関の低さや、インフレや金利の不確実性に対するヘッジ機能といったプライベート・マーケットの固有の特性は、成長機会の可能性と安定性に基づく信頼感の双方をもたらし、ポートフォリオにおける堅固な基盤としての役割を果たします。
注記
Bloomberg。債券はU.S. Aggregate Bond Index、株式はS&P500を、それぞれ使用しています。年間相関は2022年12月31日時点、COVID以降は2023年9月30日時点。
Bloomberg、Cambridge Associates(2003年6月30日~2023年6月30日)。「上場株式」については、S&P500を使用しています。「プライベート・エクイティ」については、Cambridge U.S. Private Equity Indexを使用しています。
2024年12月31日現在。出所:Bloomberg、Cliffwater(2019年9月30日~2022年3月31日)。「ダイレクト・レンディング」についてはCliffwater Direct Lending Index、「シンジケートローン」についてはS&P LSTA Leveraged Loan Index、「ハイイールド債券」についてはBloomberg Barclays US High Yield Index、「投資適格社債」についてはBloomberg Barclays U.S. Corporate Bond Index、「米国債券」についてはBloomberg Barclays US Aggregate Bond Indexをそれぞれ使用しています。
すべての投資には、投資元本の損失を含むリスクが伴います。本ウェブページに示された予測は仮定に基づくものであり、説明目的のためにのみ提供されています。また、個別の税務アドバイスを意図したものではありません。したがって、本ページの予測に基づく仮定や比較を行うべきではありません。
重要情報
別段の記載がない限り、本ウェブページで提供された情報は、2023年9月現在のものです。
過去のパフォーマンスは、将来の結果を示唆するものではありません。
本ウェブページには、Blue Owl Capital Inc.(「ブルー・アウル」)とその関連会社(「当社グループ」)および投資プログラムに関する専有情報が含まれており、ブルー・アウルの明示的な許可なく複製または配布することはできません。
別段の記載がない限り、表記された見解および提供された情報は、本ウェブページの日付現在のものであり、市場またはその他の状況の変化により、大幅であるか否かにかかわらず、予告なしに変更、更新、改定、検証、修正することがあります。このような状況は頻繁に変化し得るため、本ウェブページに記載されたトレンドが継続する、または予測が正確であるとの保証はありません。また、本ウェブページに含まれる一部の記述は、ブルー・アウルの現在の見解および仮定に基づく将来の見通しに関する記述であり、既知および未知のリスクおよび不確実性(以下に述べるものを含む)を含んでいるため、実際の結果、パフォーマンス、またはイベントが、そのような記述で明示的または黙示的に示されたものとは大きく異なることがあります。このような記述は、文脈から将来予測的とみなされる、または「可能性がある、はずである、予想する、計画する、意図する、予期する、考える、推測する、予測する、潜在的な、継続する」などの表現で認識できます。ブルー・アウル、その関連会社、またはブルー・アウルもしくはその関連会社のそれぞれのアドバイザー、メンバー、取締役、役員、パートナー、代理人、代表者、従業員、もしくはその他の者(総称して「法主体としてのブルー・アウル」)のいずれも、本ウェブページに含まれる情報を更新または最新状態に保つ義務を負いません。
すべての投資には、投資元本の損失を含むリスクが伴います。
分散投資は、利益を保証するものでも、下落市場での損失を防ぐものでもありません。
本ウェブページは当グループに関する情報提供のみを目的としたものであり、いかなるファンドまたはその他の投資ビークルの販売または購入申込を提案または勧誘するものではありません。また、ブルー・アウルの証券もしくはブルー・アウルが運用するファンド/投資ビークルの証券、またはその他の証券発行体の証券に関する投資、法律、規制、ビジネス、税務、財務、会計、その他の助言または推奨を構成するものでもありません。
本ウェブページは、ブルー・アウルが所有権を有しており、ブルー・アウルからの事前の書面による許可なしに、いかなる形態でも複製、譲渡、配布することはできません。本資料は、保証または責任の負担を行うことなく現状有姿で配布するものです。本情報に含まれる個々のチャート、グラフ、およびその他の要素もすべて著作物であり、その所有者がブルー・アウル以外の第三者である場合があります。本情報を受け入れた場合は、適用される全ての著作権法およびその他の法律ならびに本情報に含まれるその他の著作権表示または制限を遵守することに同意したものと見なされます。